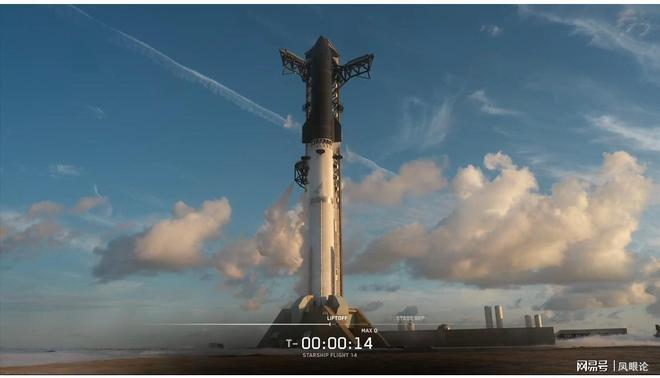
任务代号:Starship Flight 14,发射地点:德州星港 Starbase
时间:美中部时间 9 月 28 日 07:50(北京时间 9 月 28 日 20:50)起飞 箭体:B21 超重助推器 + S41 星舰飞船(第三代星舰) 核心里程碑:星舰历史第一次成功进入地球轨道,并且成功释放 26 颗星链 V3 卫星;但任务提前终止,没有完成原定 6 圈绕地飞行
完整飞行时序实况
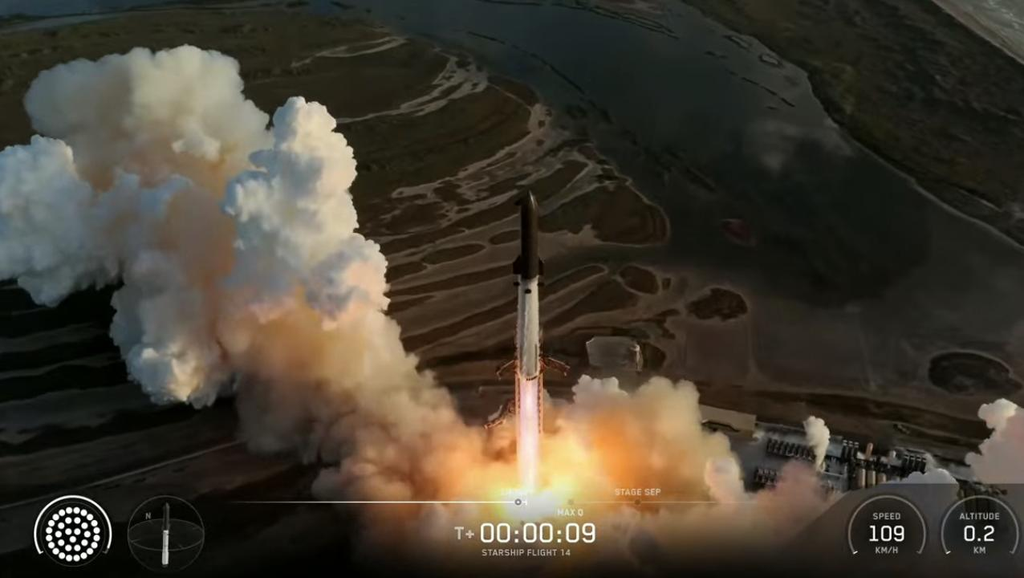
- T0 点火起飞 33 台猛禽 3 发动机全部点火升空。爬升阶段,超重助推器(一级)1 台发动机提前关机,但剩余发动机推力足够,继续正常爬升。
- 热分离(Hot-Staging) 一二级成功热分离;助推器 B21 执行返回制动,最后在墨西哥湾受控溅落(本次没有尝试发射塔机械臂回收助推器,只做海上溅落验证,溅落后助推器损毁)
- 二级星舰 S41 入轨阶段(关键险情) 星舰飞船 6 台猛禽发动机中,1 台真空猛禽提前关机。地面控制中心短暂评估是否中止任务,最终决定继续执行入轨点火。 入轨点火顺利完成,地面播报:Starship is orbital!星舰入轨成功,控制室爆发欢呼,这是星舰 14 次试飞里首次抵达地球轨道,轨道高度约 275km
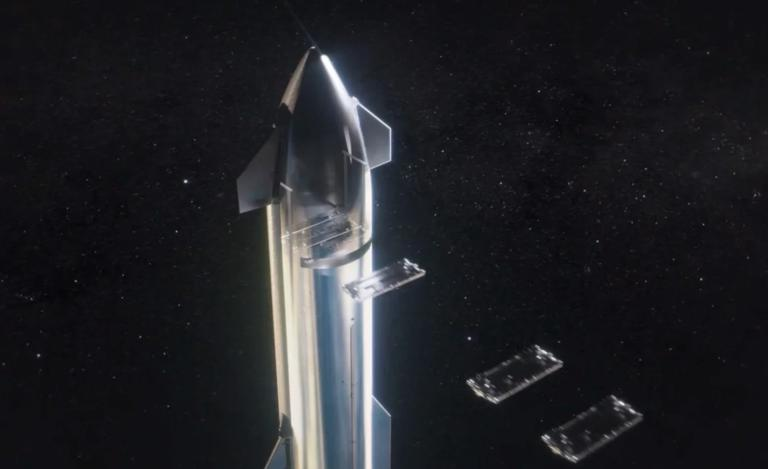
- 在轨释放 26 颗星链 V3 卫星 入轨之后,星舰头部的 “Pez 糖果盒式” 释放机构,逐颗释放26 颗第三代星链 V3 卫星。 北京时间 21:57 SpaceX 官宣:全部 26 颗卫星释放完毕,已经和所有卫星建立通信,卫星状态正常。马斯克随后发推确认:星舰首次轨道飞行成功。V3 单颗卫星容量是前代 10 倍,是星链下一代主力卫星CBS News
- 任务提前终止(重大变化) ✅原计划:在轨飞行约 10 小时、绕地球 6 圈,最后在智利以西太平洋溅落。 ⚠️实际:考虑到二级发动机故障,出于安全保守决策,只在轨约 3 小时,提前启动再入程序,在夏威夷以北的太平洋海域溅落,没有完成 6 圈任务。再入阶段飞船姿态可控,溅落时船体发生爆炸起火。SpaceX 暂未公开发动机故障详细根因。
本次试飞核心亮点
- 历史性突破:星舰从亚轨道测试,正式进入轨道运载验证阶段,证明星舰具备轨道投送载荷能力,不再只是高空试飞。
- 首次在轨投放真实商用载荷(26 颗 V3 星链),不是测试配重,直接验证星舰作为重型发射工具的商用能力。
- 验证热分离、轨道入轨、舱内批量卫星释放整套完整轨道任务流程。
本次暴露的问题
- 一级助推、二级飞船各出现一台猛禽发动机提前关机;
- 任务被迫提前结束,原定完整再入 + 长时在轨验证目标没有完成;
- 助推器、飞船本次都只是海上溅落,没有实现可回收复用,复用目标仍需后续试飞迭代。
马斯克的表态
发射后马斯克在 X 平台发文:Starship first orbital flight success! 重点强调 26 颗 V3 星链全部成功部署,卫星通信正常。同时提到发动机故障是后续重点排查方向。
SpaceX 星舰成功入轨后的商用价值(分短期、中期、远期)
核心逻辑:星舰最大价值是把入轨成本大幅压低、单次运力拉到百吨级,让过去不经济的太空业务变成可商业化项目;它本身既是发射工具,也会带动星链、在轨基建、地月运输等一整条产业链变现。
一、短期(1–3 年,最容易落地、直接产生现金流)
1. 大规模部署星链(当前最核心商用场景)
星舰单次可批量发射大量 V3 星链卫星(本次任务一箭 26 颗量产 V3 卫星,单颗容量 1Tbps),远高于猎鹰 9 号的运载规模,快速补齐低轨卫星互联网星座。
- 客户:偏远地区家庭、海上船舶、民航飞机、矿山 / 油气站、应急救灾、移动运营商直连手机(Direct-to-Cell);
- 商业收入:宽带订阅、企业专线、海事 / 航空宽带、政府合同;
- 价值:星链是 SpaceX 现在的现金牛,星舰解决大规模补网扩容的运力瓶颈,进一步摊薄卫星发射成本36氪。
2. 重型商业发射外包(第三方客户)
星舰近地轨道可送100 吨以上载荷,远超猎鹰重型。
- 适合:大型卫星、超大空间望远镜、空间站舱段、大型在轨平台、各国政府 / 企业的重型载荷;
- 客户:各国航天机构、卫星运营商、科研机构;
- 优势:低价、超大载荷、可一次性部署大型星座,传统火箭很难做到。
3. NASA 及各国政府地月货运 / 载人合同
阿尔忒弥斯登月计划的载人着陆器就是星舰,NASA 已经签约;后续:
- 月球轨道空间站补给、月球表面科研设备、月球车、生命维持物资运输;
- 政府订单属于确定性高、高毛利的业务,同时用政府资金迭代技术,反哺商业市场。
二、中期(3–10 年,新兴太空产业)
1. 在轨太空制造与太空工厂
太空微重力、高真空环境,可以制造地面很难生产的材料:高端半导体、特种光纤、生物蛋白、新药晶体、高端合金。
- 过去成本太高,样品实验为主;星舰低成本大运力可以把整套设备、原材料送上轨道,建成长期在轨工厂;
- 商业模式:太空代工生产,成品运回地球销售。
2. 太空旅游与轨道空间站商业运营
- 近地轨道商业空间站:把大型舱段送入轨道,打造商业太空酒店、太空实验室,面向富豪游客、企业科研项目;
- 亚轨道 / 轨道载人观光,后期可扩展月球观光。
3. 轨道数据中心(太空算力)
在太空部署太阳能供电的 GPU 算力集群,低轨太空数据中心:
- 优势:几乎无限太阳能,适合大规模 AI 算力;星链提供高速星间激光链路回传数据;
- 目标客户:AI 企业、云计算厂商;
- 难点:芯片抗辐射、太空散热、在轨维护,属于高潜力、高资本投入赛道。
4. 地球点对点超音速运输(地对地亚轨道客运)
星舰亚轨道飞行,理论上 40 分钟从纽约飞到悉尼,跳过大气层长途飞行。
- 商业模式:高端洲际客运、紧急医疗快速转运;
- 约束:空域管制、安全认证、噪音 / 环境法规,商业化落地难度很大,属于中长期备选赛道。
三、远期(10 年以上,万亿级远景市场)
- 月球经济:月球永久基地建设、月球资源开采(水冰、氦 - 3、矿物)、月球能源站,地月常态化货运航线;
- 深空货运与火星开发:火星物资运输、基地建设,长期的行星间物流;
- 小行星采矿:从小行星开采贵金属、水资源,运回地球或供太空工业使用;
注:远期场景目前更多是技术可能性,短期很难产生稳定收入,依赖前面的业务持续盈利来投入研发。
四、间接商业价值(产业外溢)
- 全球发射市场定价权:大幅压低全行业发射报价,带动全球商业航天产业链(卫星制造、地面站、太空服务)整体成本下降;
- 太空资产运维市场:在轨维修、卫星加注、太空垃圾清理、载荷回收,大运力火箭才可以携带大型维修机器人;
- 带动衍生配套产业:太空能源、生命保障、在轨机器人、星上 AI、太空保险等。
五、主要风险(不能只看收益)
- 完全可重复使用、快速复用的可靠性还需要大量试飞验证;
- 轨道资源、无线电频谱、各国航天监管、空域法规;
- 太空制造、太空算力、地月运输都属于重资产长周期业务,投入巨大、回报周期很长;
- 商业航天市场需求增长速度,不一定能匹配星舰设想的极高发射频率。
星舰首次入轨并成功释放载荷,给全球航天产业带来的启示
核心一句话:航天产业的底层逻辑,从 “昂贵、一次性、政府主导”,转向 “低成本、可复用、高频次、商业驱动”,星舰把这个可能性从概念推进到轨道实测阶段。
一、技术路线启示:全箭可复用才是下一代运载的核心方向,而不是简单复用一级
过去主流复用思路:猎鹰 9 只回收一级,上面级一次性使用;欧洲、俄罗斯传统火箭基本不做复用。
- 星舰路线:助推器 + 飞船两级全部设计为可重复使用,目标是多次往返、快速翻修再发射。
- 启示 1:单纯一级复用带来的成本下降是有限的;只有二级(上面级)也能回收复用,才能把单位入轨成本降低一个数量级。
- 启示 2:热分离这种激进工程方案,证明航天不一定必须保守设计。工程迭代优先于完美仿真,快速试飞、快速试错、边飞边改(迭代开发)可以替代传统航天几十年一次的慢研发模式。传统航天习惯 “全部验证完再发射”;SpaceX 是 “发射发现问题,下一发修改”。
但也要注意:这条路风险极高,需要强大资金支持,不是所有国家 / 企业都能照搬。
二、商业模式启示:航天从 “稀缺昂贵服务” 变成可规模化的基础设施
- 运力定义市场,而不是市场定义运力 传统航天:客户先有需求,再定制火箭、定制卫星,订单驱动发射。 星舰思路:先造超大运力、低成本火箭,创造过去不存在的太空业务(大规模星座、在轨工厂、月球基地)。 启示:未来商业航天不再只是 “承接政府卫星订单”,而是主动创造新太空经济。
- 大载荷 + 低成本,会重塑卫星星座建设逻辑 过去低轨星座,靠小火箭一箭几颗慢慢组网,周期长、成本高。 星舰一次可以批量投送几十颗大型卫星(本次 26 颗 V3 星链)。 启示:未来低轨互联网、遥感星座会走向超大单星 + 批量密集部署,星座建设周期大幅缩短;全球卫星运营商会重新评估发射采购方案。
- 政府与商业的关系转变:政府是客户,不是唯一开发者 阿尔忒弥斯登月星舰合同,是 NASA 出钱购买商业运输服务,而不是 NASA 从头研发火箭。 启示:各国航天机构会更多采用商业采购模式(服务购买,而不是项目自研),政府侧重目标、标准,企业负责工程实现。
三、产业格局启示:全球航天竞争范式改变
- 发射市场定价权被改写 一旦星舰实现稳定复用,入轨成本会大幅压低。传统重型火箭(猎鹰重型、阿丽亚娜 6、SLS)的市场空间会被挤压。 启示:各国不再单纯比拼 “能不能发射重型火箭”,而是比拼单位公斤入轨成本、发射频次、快速复用能力。
- 赛道分化:两类玩家
- 一类:低成本高频次大运力路线(对标星舰);
- 另一类:小型 / 中型可复用火箭,服务中小型卫星、快速响应发射,做细分市场。 启示:中小火箭不会消失,但重型发射市场门槛和竞争规则彻底改变。
- 航天产业链必须追求量产化 猛禽发动机、箭体不锈钢制造,大量采用工业流水线思路,而不是传统航天单件手工制造。 启示:航天从 “高端手工定制产业” 转向制造业量产模式,供应链、材料、焊接、发动机都要规模化降本。
四、太空开发方向的启示:拓展人类太空活动边界
- 月球、深空不再只是无人探测器,常态化载人 / 货运地月运输具备工程可行性。各国月球计划可以重新评估运输方案,月球资源开发、月面基地从远期概念变成可规划项目。
- 打开在轨大型基建窗口:大型空间望远镜、商业空间站、在轨制造平台,过去因为发射重量限制很难实现;星舰百吨级运力可以一次性发射大型舱段。
启示:未来太空项目设计不再需要极致压缩重量,设计师可以 “放开重量限制” 做设计。
五、监管、资源与国际规则层面的启示
- 发射频次暴涨,会倒逼空域、发射场、轨道资源、无线电频谱管理升级。一年几十、上百次发射,传统监管体系跟不上。
- 太空资产变多,在轨碰撞、太空垃圾、在轨服务、太空产权等问题会加速凸显。 启示:太空治理、轨道资源分配、太空安全会变成全球重点议题,各国需要提前制定规则。
六、需要理性看待:不是 “马上颠覆一切”,有重要警示启示
- 星舰本次只是阶段性成功,二级再入损毁、发动机故障、两级复用还没有落地。技术路线可行 ≠ 成熟可靠。
- 这种 “快速迭代、高频试错” 模式,需要巨大资金、专用发射场、对事故的容忍度,很多国家、企业不具备这个条件,不能简单复制。
- 低成本大运力会带来新风险:大量卫星入轨加剧轨道拥挤、碰撞风险;大国之间太空安全博弈会加剧。
简短总结版(方便摘抄)
- 工程范式:快速迭代试错可以替代传统保守、长周期航天研发;全箭复用是降低入轨成本的关键。
- 产业范式:航天从政府采购主导,转向商业驱动、规模化基础设施,运力创造新市场。
- 竞争范式:航天竞争从 “有没有重型火箭”,转向成本、发射频率、复用能力的比拼。
- 应用范式:太空工程不再受严苛重量限制,月球、在轨制造、大型空间站等项目的可行性大幅提升。
- 治理层面:高频、大规模发射,倒逼全球完善轨道资源、太空安全监管规则。