一、为什么星舰是卫星 IoT 的关键前提
V3 星链卫星单颗重量约 2 吨,猎鹰 9 号很难大批量发射,只有星舰适合,单次最多可携带 60 颗 V3(本次 IFT-14 发射 26 颗 V3 并成功在轨部署),单星下行容量 1Tbps,是前代 V2 的 10 倍,星间激光链路大幅降低地面关口站依赖36氪。
- 组网速度数量级提升:过去猎鹰 9 一次只能少量发射,星座扩容慢;星舰高频次、大运力,可快速完成数万颗卫星部署,缩短全球覆盖周期。
- 卫星单位成本大幅下降:星舰两级复用落地后,入轨成本暴跌,卫星星座的资本开支下降,卫星物联网终端服务费才有可能降到工业客户可接受水平。
- 轨道资源抢占加速:低轨频轨遵循 “先申报、先使用”,星舰的发射能力,会加速各国 / 企业抢占轨道,倒逼全球物联网星座赛道提速。
二、对物联网业务场景的改变
1. 偏远地区广域工业 IoT(最直接落地)
结合Starlink Direct-to-Cell(手机直连卫星):普通物联网终端、传感器不用大型碟形天线,可直接接入卫星网络。
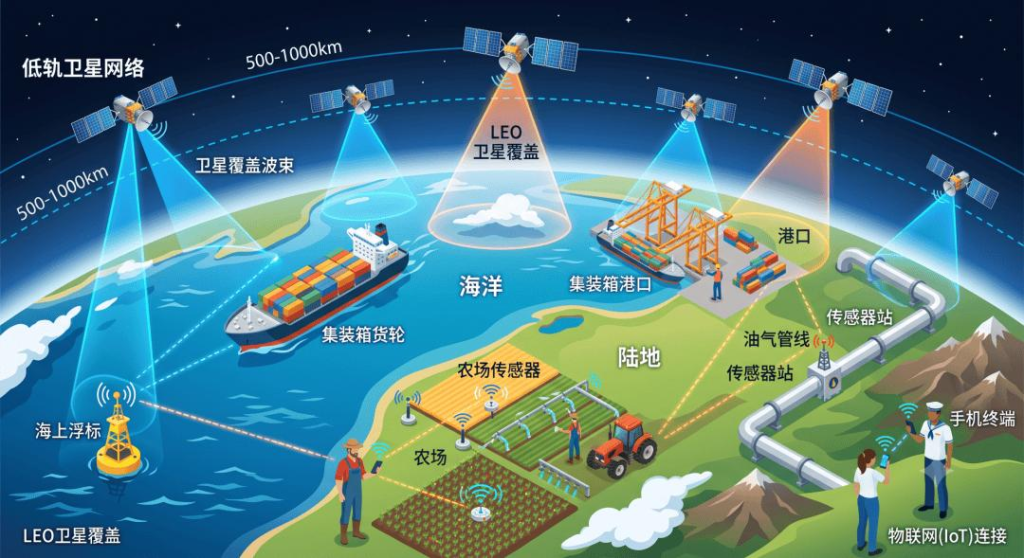
- 场景:海上集装箱、远洋浮标、油气井、矿山设备、野外气象 / 水文监测、森林火情传感器、草原畜牧追踪、极地科考设备。
- 变化:过去这类场景只能用昂贵窄带卫星 IoT(Swarm、铱星),带宽低、资费贵;V3 星座建成后,可同时支持海量低功耗传感器 + 高速高清遥感数据回传,实现 “万物全球一张网”Starlink。
2. 车联网、移动资产追踪
海洋船舶、民航飞机、偏远地区自动驾驶、重型工程车辆。
- 船舶 IoT:集装箱状态、货轮设备监测、海上传感器实时回传;
- 航空 IoT:飞机传感器、机载设备健康监控;
- 特点:全球无死角,不再依赖地面蜂窝基站。
3. 遥感 + 物联网融合(对地观测 IoT)
大量遥感卫星(地球观测卫星)同样可以用星舰批量发射。
- 地面传感器 + 太空遥感卫星联动:传感器采集土壤、水质、地震数据,通过星链回传;遥感卫星拍摄图像,在轨预处理后通过星间激光链路下发,形成天地一体化感知网络。
4. 太空物联网(在轨设备互联,远期)
在轨卫星、太空平台、月球基地设备之间的通信。
- 卫星之间、在轨工厂、太空舱内传感器、月球设备,全部接入星链激光 mesh 网络,实现太空端的物联网,不再依赖地面站中转。
三、产业格局变化
- 卫星 IoT 赛道竞争规则改写 传统卫星 IoT(铱星、Swarm、Inmarsat)大多是窄带、低容量;星链 V3 是宽带 + 窄带 IoT 一体化,一套星座同时支撑高速宽带 + 海量传感器低速率报文。
SpaceX 收购 Swarm,就是覆盖极小数据包的低功耗物联网;V3+DTC 负责普通终端直连,两条产品线互补。
- 地面运营商的角色转变 地面蜂窝网负责人口密集区;卫星 IoT 作为地面蜂窝的补充层,运营商和 SpaceX 合作,把卫星直连能力打包进物联网套餐,实现天地一体化通信。
- 物联网终端产业链新机会 催生低成本卫星直连模组、低功耗天线、卫星定位 + 通信一体化终端;同时对芯片抗干扰、低功耗设计提出新需求。
四、风险与约束(不能过度乐观)
- 星舰本身仍处于试飞阶段:本次虽然成功入轨投放 V3,但两级复用、高频发射还没有稳定落地;一旦复用失败,成本优势无法兑现,大规模组网节奏会延后。
- 轨道拥堵与太空垃圾:星舰一年可发射大量卫星,低轨航天器数量暴增,碰撞风险、太空垃圾治理压力急剧上升,会带来监管约束。
- 终端成本依然是门槛:卫星 IoT 模组功耗、天线成本,短期内很难做到像地面 NB-IoT 那么便宜,海量低成本传感器大规模普及仍需要时间。
- 频谱与跨境监管:卫星跨国家覆盖,数据跨境传输、频谱许可、主权监管,会限制卫星 IoT 在部分区域落地。
五、对国内物联网产业的启示
- 天地一体化物联网是必然方向,地面 NB-IoT、5G IoT 不能覆盖全球偏远场景;
- 低轨巨型星座的核心瓶颈是发射能力,需要重型可复用火箭支撑快速组网;
- 赛道不是单纯比拼卫星数量,而是卫星平台、星间激光链路、终端模组、核心网、行业 IoT 平台整套体系能力。
星链 V3(星舰发射)VS 国网 GW 星座 + 千帆星座(物联网维度对比)
一句话总结:星链 V3 靠星舰解决 “超大单星 + 一次性批量发射”,主打全球独立天基宽带 + 物联网;国内是「国网(国家战略保底)+ 千帆(商业市场化)」双星座,走天地融合、通导遥一体化路线,更贴合国内物联网、6G、行业监管体系人民日报。
1、发射能力(最核心差异,星舰带来的变量)
- 星链 V3 V3 单星约 2 吨,体量很大,猎鹰 9 一次只能少量搭载;星舰单次最多可携带 60 颗 V3,IFT-14 任务一次成功入轨 26 颗 V3。一旦两级复用成熟,单位公斤入轨成本大幅下降,万颗级星座的补网、扩容速度会显著领先。
短板:星舰还在试飞,两级复用尚未稳定;轨道、频谱、跨境数据监管受各国政策约束。
- 千帆星座(垣信) 平板轻量化卫星,主打一箭 18 星(长征八号等),国产一次性火箭 + 民营可回收火箭并行;单星体积小,适合高频次批量发射。规划远期 1.5 万颗,定位商业运营,面向远洋、矿山、农业、应急 IoT。
优势:整套产业链国产化;设计兼容 5G/6G,支持普通手机直连卫星。 短板:现有火箭运力上限低,没有百吨级重型复用火箭,一次性单任务卫星数量远低于星舰。
- 国网 GW 星座(中国星网) 国家级低轨互联网,规划 12992 颗卫星,兼顾通信、国土覆盖、应急保底通信。同样依靠长征系列火箭,未来等待国产重型可复用火箭提升组网速度。
定位:战略底座,优先保障国内国土、海洋、灾时通信安全,物联网是配套能力,不是单纯商业盈利优先。
2、卫星与物联网技术路线
- 星链 V3 单星下行1Tbps,星间激光链路,独立天基组网,可以脱离地面关口站跨洲转发数据;两套 IoT 体系:
- Direct-to-Cell:普通手机 / 物联网模组直连卫星,适合海量传感器报文;
- 收购 Swarm:专门面向极小数据包低功耗卫星 IoT。
特点:宽带 + 窄带物联网在同一颗卫星上实现,兼顾高清视频回传 + 大量传感器上报。
- 千帆 通导遥一体化(通信 + 导航 + 遥感),星间激光链路;设计目标就是天地网融合,不是完全独立的天基网络。物联网场景:水文、土壤、油气、船舶、地质监测,和地面 NB-IoT/5G IoT 做互补。
特色:卫星遥感图像 + 地面传感器数据联动,适合国内农林、水利、地质行业物联网。
- 国网 GW 兼顾宽带通信、低时延、应急保底,和北斗、地面通信网络深度协同,IoT 以国土安全、能源、海洋等国家级行业为主。
3、物联网业务定位对比
- 星链 V3:全球无死角商业物联网。面向全球企业客户,海洋集装箱、远洋浮标、海外矿山、跨境资产追踪;全球一张独立天基网,不受地面运营商基站限制。缺点:跨境数据传输、主权监管会限制部分地区落地。
- 千帆星座:国内 + 一带一路海外商业物联网。主打行业客户,船舶、油气、农业、森林防火、地质灾害监测;和国内运营商合作,天地一体化,符合国内数据安全法规。
- 国网 GW:国家保底型物联网。极端灾害、边境、国土监测,保障地面网络瘫痪时的通信兜底,战略属性更强。
4、对国内物联网赛道的启示(结合星舰的冲击)
- 发射运力是低轨物联网的核心瓶颈 星舰证明:重型可复用火箭可以快速部署大质量、大容量卫星。国内千帆、国网后续组网速度,很大程度取决于国产重型可回收火箭的成熟进度。如果发射能力跟不上,轨道 / 频谱资源抢占会被动。
- 路线不需要照搬星链独立天基方案 国内不追求完全脱离地面基站,而是地面蜂窝网为主,低轨卫星 IoT 作为盲区补充,通导遥融合,更适合国内行业物联网需求。
- 终端模组是卫星 IoT 普及的关键门槛 星链 DTC、千帆手机直连,目标都是降低物联网终端天线、芯片成本。未来赛道比拼不只是卫星数量,还有低成本卫星直连模组、低功耗传感器、行业物联网平台整套生态。
5、关键风险对比
- 星链 V3:星舰复用能否稳定落地是最大变量;轨道拥挤、太空碰撞风险;各国频谱准入、数据跨境监管。
- 千帆 + 国网:发射频次、单星容量、卫星批产成本;大量卫星在轨运维、太空垃圾管控。
👀 阅读量:63 次